賦課課税方式の読み方とは?申告納税との違いや住民税の仕組みを徹底解説
毎年春から初夏にかけて届く住民税や自動車税の通知書を手にして、「そういえば、この税金はどうやって金額が決まっているのだろう」と疑問を持った経験はないでしょうか。日本の税制には、自分で計算して納める仕組みと、行政側が税額を計算して通知する仕組みの2つが存在します。 (あわせて読みたい:【2026最新】インスタストーリーにYouTubeリンクを貼る方法!飛ばない原因と対処法)
その代表格となるのが「賦課課税方式」です。言葉自体は見聞きしたことがあっても、正しい読み方や具体的な制度の中身、申告納税方式との違いまで正確に把握している方は多くありません。日常の税金トラブルを未然に防ぐためにも、基礎知識をしっかり押さえておきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:正しい読み方は「ふかかぜいほうしき」。行政機関が税額を計算・確定して納税者に通知する方式。
- 要点2:確定申告を行う「申告納税方式」とは異なり、住民税・固定資産税・自動車税などに広く適用される。
- 要点3:計算の手間が省ける反面、行政側の計算ミス(過誤納)が生じるリスクもあるため通知書の確認が必須。
【基礎知識】賦課課税方式の正しい読み方と税制における基本定義
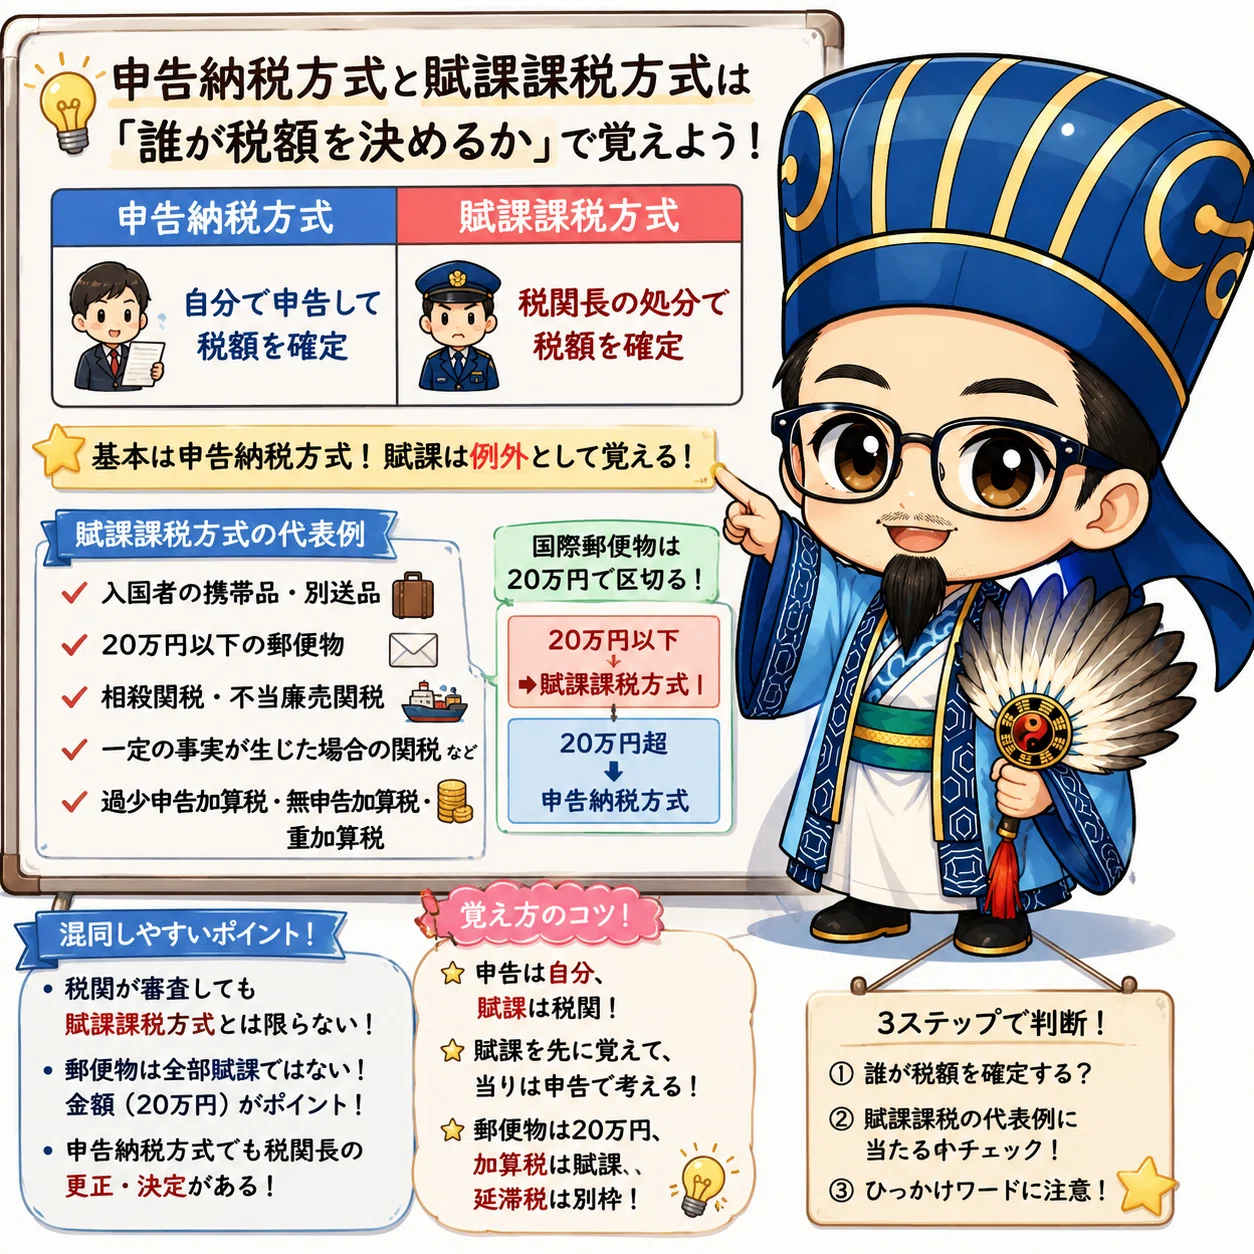
「賦課課税方式」の正しい読み方は「ふかかぜいほうしき」です。日常生活ではあまり馴染みのない「賦課(ふか)」という言葉は、法令用語で「公の機関が税金や負担金などを割り当てて負担させること」を意味します。
日本の税法では、税金の確定プロセスを大きく分けて2種類定めています。その1つである賦課課税方式は、国や地方自治体などの課税庁が税額を直接計算し、納税義務者に対して納付すべき金額を決定・通知する仕組みを指します。納税者が自ら電卓を叩いて税額を計算する必要がなく、届いた納付書に従って支払うだけで完結するのが大きな特徴です。
申告納税方式との決定的な違い|確定申告が必要な理由と税額決定プロセス
賦課課税方式を正しく理解するうえで欠かせないのが、対となる概念である「申告納税方式」との違いです。日本の税制の主軸は申告納税方式に置かれており、両者には税額確定の主体に明確な差があります。
所得税や法人税、消費税などに適用されている申告納税方式では、納税者自身が1年間の所得や税額を計算し、税務署へ申告して納付します。これがいわゆる「確定申告」です。民主的な税制運営の観点から「自らの税負担は自ら計算して申告する」という理念に基づいているため、国税の基幹税目では申告納税制度が採用されています。
一方、賦課課税方式では税額の計算責任が行政側にあります。申告手続きの手間を省き、地方自治体が保有する固定資産台帳や前年の所得データなどをベースに一括で課税処理を進めるため、大量の課税事務を効率的かつ画一的に処理できるという特徴を持っています。
【一覧で把握】賦課課税方式が適用される主な対象税目と仕組み

私たちが普段支払っている税金のうち、どの税目が賦課課税方式に該当するのかを整理しました。身近な地方税の多くがこの方式で徴収されています。
【主な賦課課税方式の対象税目一覧】
・個人住民税(市町村民税・道府県民税):前年の所得情報を基に自治体が税額を算定
・固定資産税・都市計画税:自治体の固定資産評価額を基に税額を決定
・自動車税(種別割)・軽自動車税(種別割):毎年4月1日時点の車両所有情報に基づき課税
・不動産取得税:不動産を取得した際の登記情報等を基に都道府県が課税
・個人事業税:確定申告等の所得データを基に都道府県が税額を計算
国税の多くが申告納税方式を採用しているのに対し、地方税の多くが賦課課税方式を採用している点が日本税制の構造的なポイントです。
住民税・固定資産税のリアル|賦課決定通知書と普通徴収・特別徴収の違い
賦課課税方式が実際にどのように動いているのか、代表例である「住民税」と「固定資産税」のケースを見てみましょう。
住民税の場合、勤務先から提出される給与支払報告書や確定申告書を基に、各自治体が毎年5月から6月にかけて税額を計算します。決定した税額は「住民税決定通知書(賦課決定通知書)」として納税者に届きます。会社員の場合は給料から毎月天引きされる「特別徴収」、自営業者やフリーランスの場合は送付された納付書で年4回に分けて自ら支払う「普通徴収」という形で納める流れです。
また、固定資産税や自動車税(種別割)も同様に、自治体から送られてくる賦課決定通知書(納税通知書)に記載された指定期日までに納付します。金額があらかじめ印字されているため迷わず支払える反面、どのようにその税額が算出されたのかプロセスが見えにくい側面もあります。 (あわせて読みたい:京都なり田のすぐき漬け!上賀茂で300年続く乳酸発酵の真髄と評判)
賦課課税制度のメリット・デメリット|納税者が注意すべき過誤納金リスク
行政側が税額を決めてくれる賦課課税方式には、利便性がある一方で注意すべき落とし穴も潜んでいます。
【メリット】
・納税者が複雑な税額計算や申告書作成を行う手間が一切かからない
・納付書が届くため、申告漏れや納付期限の失念を防ぎやすい
・行政側が公平な基準で一括算定するため、課税の公平性が保たれやすい
【デメリットと注意点】
・行政側の計算ミス(過誤納)に気づきにくい
・適用可能な控除(医療費控除や寄附金控除など)が自動で反映されない場合がある
特に固定資産税の評価額の誤りや、所得控除の反映漏れといった自治体側のミスは全国で定期的に発覚しています。「行政が計算した金額だから絶対に正しい」と思い込まず、通知書が届いたら前年の所得金額や控除額の内訳に目を通す習慣が欠かせません。
国税通則法における法的根拠と地方税・国税の課税方式比較
賦課課税の法的根拠は、国の基本的な税法ルールを定めた「国税通則法」や各自治体の「地方税法」にしっかりと規定されています。
国税通則法第15条などでは、国税の確定方式として申告納税方式を原則としつつ、例外的に賦課課税方式(加算税などの行政処分を含む)を定めています。一方、地方税法においては、住民生活に密着した税目をスムーズに徴収するため、賦課課税方式が広く制度化されました。
国税は「申告納税」、地方税は「賦課課税」という大枠の住み分けを理解しておくと、税金の通知が届いた際にも制度の背景をすっきりと把握できます。
【賦課課税方式の読み方と仕組み】に関するよくある質問(FAQ)
Q1:「賦課」という漢字が難しくて読めないのですが、日常会話で使うことはありますか?
A1:読み方は「ふか」です。日常会話で使う機会は少ないものの、税金や保険料(介護保険料や国民健康保険料など)の決定・請求において役所の書類やニュースで頻繁に登場する重要な法律用語です。
Q2:賦課課税方式の税金なのに、なぜ確定申告をする必要があるのですか?
A2:住民税などの賦課課税方式の税額は、確定申告で提出された所得データを基に計算されるためです。自営業の方や副収入がある方が確定申告を行うことで、自治体はその情報を参照して正確な住民税額を決定(賦課)できるようになります。
Q3:送られてきた納付書の税額が間違っていると感じた場合はどうすればいいですか?
A3:通知書に記載されている市区町村の課税窓口(市民税課や資産税課など)へ速やかに問い合わせを行ってください。内容に不服がある場合は、通知書を受け取った日の翌日から起算して3か月以内に「審査請求」を行う法的権利が認められています。
まとめ:賦課課税方式を正しく理解し税金トラブルを防ごう
「賦課課税方式(ふかかぜいほうしき)」は、行政が税額を計算して納税者に通知する仕組みであり、住民税や固定資産税、自動車税など私たちの暮らしに最も密着した税制の根幹を支えています。
自分で計算する負担がない便利な制度である一方、送られてきた通知書をそのまま鵜呑みにして支払うだけでは、控除の漏れや評価ミスを見落とすリスクもあります。毎年の通知書が届いた際は、記載された所得額や控除内訳をしっかり確認し、賢く税金と向き合っていきましょう。 (あわせて読みたい:浜松「手延ラーメン北山」の現在と魅力!閉店の噂や絶品麺の秘密) (出典: 賦課 課税 方式 読み方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。