Wワークの年末調整は2社出せる?副業バレ防止と確定申告の手順【2026】
働き方の多様化が進む2026年現在、アルバイトの掛け持ちや会社員の副業など、複数の収入源を持つ「Wワーク」を実践する人は増加の一途を辿っています。しかし、年末が近づくにつれて多くの人を悩ませるのが年末調整の手続きです。「2社とも書類を出していいのか」「会社に副業がバレないか」といった不安や疑問を抱える人は少なくありません。 (あわせて読みたい:アコギのストラップ付け方完全解説!ピン1つの理由と落下防止策)
税金のルールを知らずに対応を誤ると、後から追徴課税を受けたり、勤め先に副業の存在が知られてしまったりするリスクが存在します。本稿では、Wワークにおける年末調整の絶対的なルールから、確定申告が必要となるボーダーライン、損をしないための正しい申告手順までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整は法律上「メインの1社(主たる給与)」のみでしか行えないため、2社同時に提出することは不可。
- 要点2:副業先(従たる給与)では年末調整をせず、交付された源泉徴収票をもとに自分で確定申告を行うのが鉄則。
- 要点3:副業バレの主な原因は住民税であり、確定申告時に「自分で納付(普通徴収)」を選択することでリスクを大幅に軽減できる。
【結論】年末調整は2社同時に出せる?知っておくべき「主たる給与」の鉄則
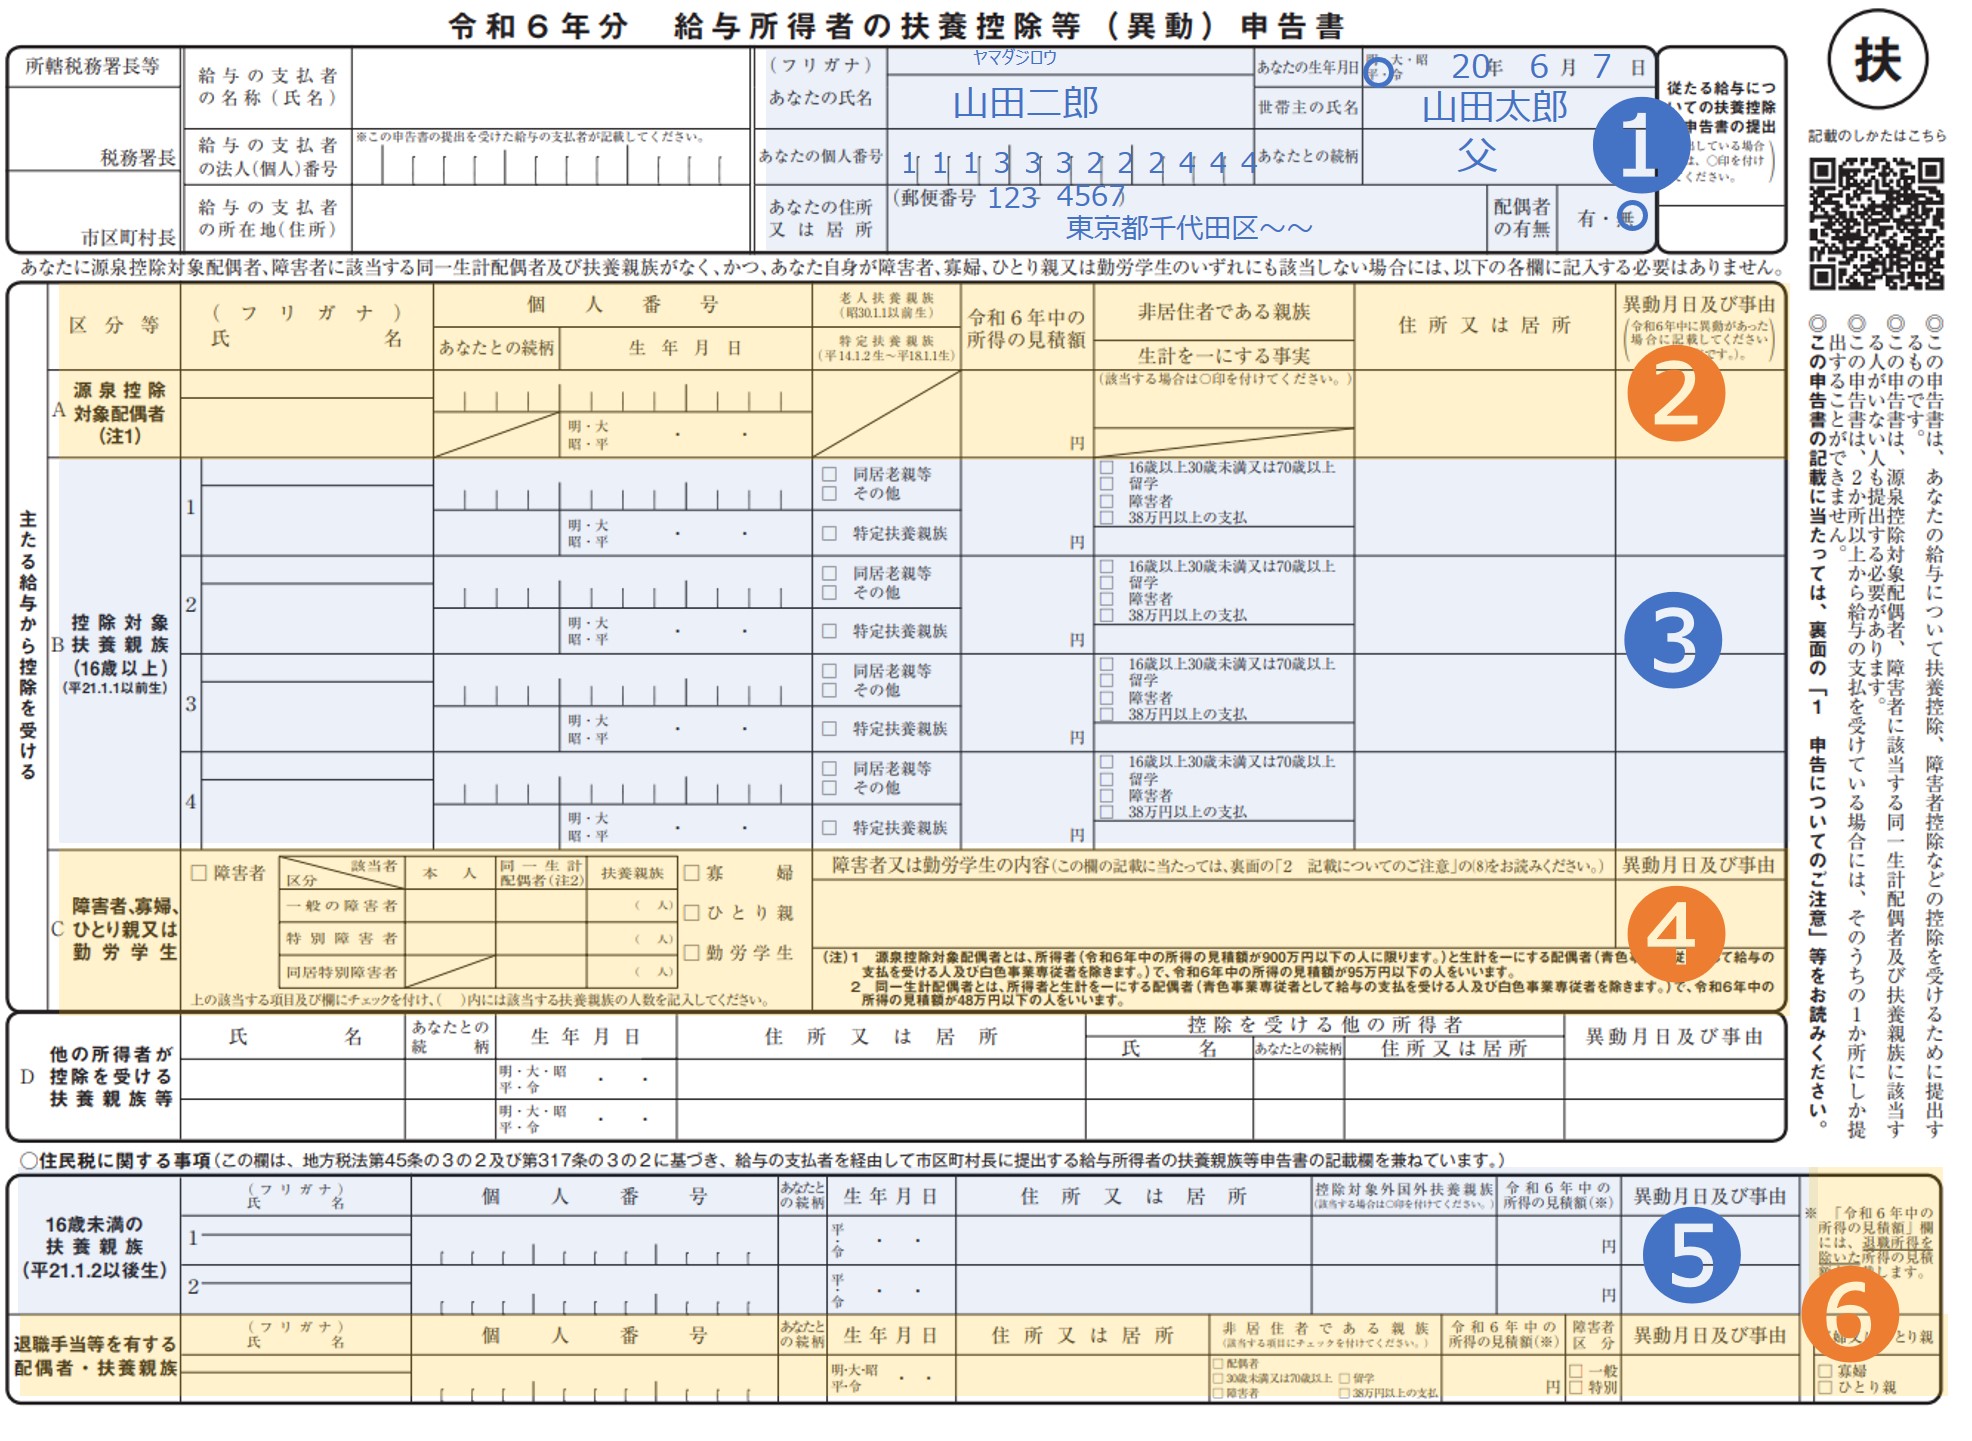
結論から明かすと、Wワークで年末調整の書類を2社同時に提出することは法律で禁じられています。所得税法において、年末調整を行うために必要な「給与所得者の扶養控除等(異動)申告書」は、同時に1箇所の勤務先にしか提出できないと定められているためです。
アルバイトの掛け持ちや本業・副業を並行している場合、基本的には「最も収入の多いメインの勤務先」を1社選び、そこでのみ年末調整を行います。税制上、このメインの職場から受け取る給与を「主たる給与」、もう一方のサブの勤務先から受け取る給与を「従たる給与」と呼びます。
もし誤って2社両方に提出してしまうと、基礎控除や各種所得控除が二重に適用されてしまい、本来納めるべき税金より少なく計算されます。その結果、税務署から勤務先に通知が届き、修正手続きや追徴課税(過少申告加算税や延滞税)が発生する原因となるため、厳重な注意が必要です。
提出先を間違えると大損?本業と副業の年末調整の書き方と注意点

本業と副業を抱える人が直面するのが、「それぞれの会社に提出する書類をどう書き分けるか」という実務的な問題です。基本ルールとして、メインの職場には「扶養控除等申告書」を提出し、副業先には提出しない(または提出を辞退する)という対応を取ります。
副業先で年末調整を行わない場合、その職場では「乙欄(おつらん)」という区分で源泉徴収税額が計算されます。乙欄は扶養控除などが一切考慮されない高めの税率(給料額に応じて約3.063%〜数割)があらかじめ天引きされる仕組みです。「手取りが予想以上に少ない」と驚く人も多いですが、これは後から確定申告を行うことで払い過ぎた税金を取り戻せます。
副業先に書類を出さない理由を聞かれた際は、「他社を主たる給与として申告しているため、こちらでは確定申告で対応します」と伝えれば、経理・労務担当者にはスムーズに意図が伝わります。年末調整をしない職場からも、年明け(1月頃)に必ず「従たる給与の源泉徴収票」が発行されますので、破棄せずに必ず保管しておきましょう。
【2026年最新】確定申告が必要になる基準と税金控除の仕組み
Wワークをしている場合、年末調整だけで税金の手続きが完結するケースは極めて稀です。2026年最新の税制においても、以下の基準に該当する場合は確定申告が義務付けられています。
【確定申告が必要となる主な条件】
・メインの給与所得以外の「副業の所得(収入から経費を引いた額)」が年間20万円を超える場合
・2箇所以上から給与を受け取っており、年末調整されなかった給与の収入金額と各種所得の合計が20万円を超える場合
パートやアルバイトの掛け持ちでよく話題に上るのが「パート掛け持ちの103万円の壁」をはじめとする年収の壁です。2社合算の給与収入が103万円を超えた場合、超過分に対して所得税が発生します。副業分の所得が20万円以下であれば所得税の確定申告自体は免除されますが、「住民税の申告」は1円でも副業収入があれば別途市区町村に行わなければならない点を見落としてはなりません。
会社に内緒で働く人は必見!住民税から副業バレを防ぐ決定的な方法
「会社に副業を知られたくない」というビジネスパーソンにとって最大の懸念は、会社への副業バレです。社内での目撃談やSNSの特定を除けば、副業が露見する最大のルートは「住民税の税額通知」にあります。
通常、会社員は給与から住民税が天引きされる「特別徴収」となっています。副業分の収入を合算した確定申告を行うと、市区町村は本業の会社に対して「副業分を含めた住民税の総額」を通知します。給与計算の担当者が「本業の給与水準に対して住民税が高すぎる」と気づくことで、副業の存在が発覚する構造です。
このリスクを回避する決定打が、確定申告書を提出する際の「住民税の徴収方法の選択」です。確定申告書の第二表にある住民税に関する項目で、「給料から差引き(特別徴収)」ではなく「自分で納付(普通徴収)」にチェックを入れます。これにより、副業分の住民税納付書が自宅に直接届くようになり、本業の給与明細に副業分の税額が上乗せされる事態を回避できます。
スマホで完結!給与所得を合算する確定申告の具体的なやり方
Wワークの確定申告は、国税庁の「確定申告書等作成コーナー」やマイナポータル連携を活用することで、スマートフォンから手軽に完了させることが可能です。手続きの流れを整理します。
【確定申告の基本ステップ】
1. 必要書類の収集:本業(年末調整済み)と副業(年末調整なし)のすべての源泉徴収票を手元に準備する。
2. 作成コーナーへアクセス:スマートフォンで国税庁の専用サイトを開き、マイナンバーカードを読み取ってログイン。
3. 給与所得の入力:源泉徴収票に記載された「支払金額」「源泉徴収税額」を、本業・副業それぞれ画面の案内に沿って入力し合算する。
4. 住民税の納付方法を選択:住民税の徴収区分で「自分で納付」を選択する。
5. データ送信と完了:e-Taxで送信。副業先で乙欄の源泉徴収が引かれていた場合、還付金(払いすぎた税金の戻り)が発生するケースも多い。
【Wワークの年末調整】に関するよくある質問(FAQ)
Q1:副業の収入が年間20万円以下なら、税金の手続きは一切不要ですか?
A1:所得税の確定申告は不要ですが、住民税の申告は必要です。住民税には「20万円以下は免除」という特例ルールが存在しないため、お住まいの市区町村役場の窓口や郵送で住民税申告を行わなければなりません。
Q2:誤って2社両方に年末調整の申告書を出してしまった場合はどうすればいいですか?
A2:すぐに副業先の経理担当者へ連絡し、年末調整の取り消しを依頼してください。すでに年末調整の処理が完了してしまっている場合は、年明けに両社から交付される源泉徴収票を回収し、自身で確定申告を行って正しい税額へ修正すればペナルティを回避できます。
Q3:アルバイトを2つ掛け持ちしています。どちらを「本業」として年末調整に出すべきですか?
A3:原則として「年間を通じて最も給与支払額が多い勤務先」を主たる給与として選びます。収入が同程度の場合は、勤務日数が多く今後も継続して働く見込みの高い方をメインに設定するのが一般的です。
まとめ:正しい手続きで損と副業トラブルを未然に防ぐ
Wワークにおける年末調整は、「メインの1社でのみ行い、副業分は源泉徴収票を揃えて確定申告で合算する」という原則さえ押さえておけば決して複雑ではありません。安易に2社へ重複提出してしまうと税金の過少申告につながり、逆に放置してしまうと高い乙欄税率で引かれた税金を取り戻せないまま損をしてしまいます。
2026年のデジタル申告環境は大幅に進化しており、スマホ1台で手軽に合算申告と還付申請が行えます。ルールを正しく理解し、住民税の普通徴収設定など必要な防衛策を講じたうえで、安心してWワークに取り組みましょう。 (あわせて読みたい:信州ラーメン界の雄「おおぼし」徹底解剖!ばりこての評判と人気の秘密) (出典: w ワーク 年末 調整(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。