3000万円の家で建てる理想と現実!2026年最新相場と後悔ゼロの資金計画
建築資材の高騰や人件費の上昇が続くなか、マイホーム検討層の間で最も現実的な予算ラインとして意識されているのが「総額3000万円」です。かつては注文住宅でもゆとりある広さやハイグレード設備が狙えた価格帯ですが、現在の市場環境においては、建売住宅の選択やローコスト住宅をベースにした綿密なコストコントロールが求められる分岐点となっています。 (あわせて読みたい:わな猟免許の難易度と合格率は?独学の落とし穴と実技の盲点【2026】)
「3000万円でどんな間取りが建つのか」「年収いくらなら無理のない返済が可能なのか」と不安を抱える一次取得者は少なくありません。本記事では、2026年現在の最新相場を基盤に、月々のローン返済シミュレーションから見落としがちな諸費用、後悔しないハウスメーカーの選び方まで徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年相場では「土地込み3000万円」なら建売住宅や郊外コンパクト平屋が主流、「上物のみ3000万円」なら完全注文住宅も十分射程圏内。
- 要点2:金利上昇局面を踏まえた返済額は月々8万〜9万円前後、安全圏となる世帯年収の目安は500万〜600万円台。
- 要点3:建物本体価格以外に付帯工事費や諸費用で400万〜600万円が上乗せされるため、総予算の配分設計が成敗を分ける。
【2026年最新相場】3000万円の家でどこまで建てられる?注文住宅と建売のリアルな境界線
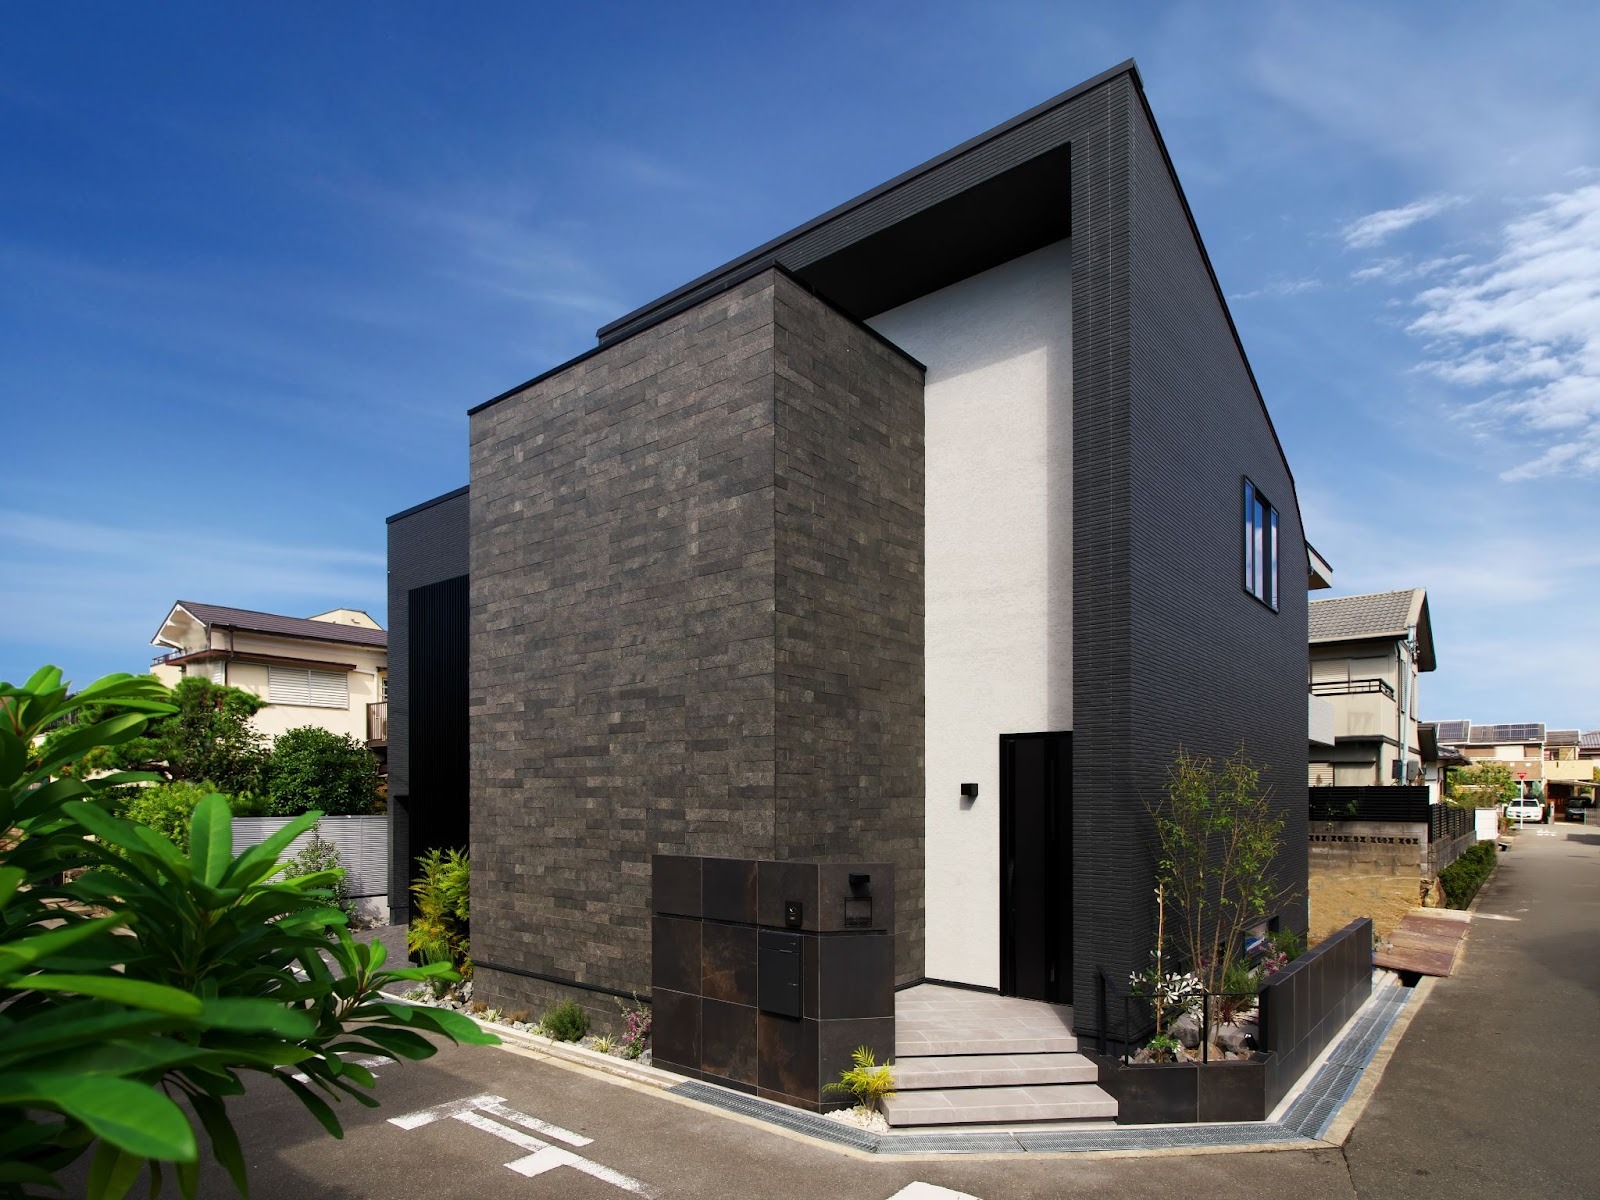
マイホーム計画をスタートするにあたり、まず把握すべきは「3000万円という予算枠が土地を含んだ総額なのか、建物単体(上物)の金額なのか」という点です。ここを取り違えると、初期の資金計画は一瞬で瓦解します。
都市部や近郊エリアにおいて土地込み3000万円を目指す場合、選択肢の多くはパワービルダーが供給する分譲建売住宅、あるいは敷地面積20坪前後の狭小地プランとなります。一方で地方都市や郊外エリアであれば、土地価格を500万〜800万円程度に抑え、残る2200万〜2500万円を建物と諸費用に充てるローコスト注文住宅の実現が可能です。
すでに親所有の土地がある場合や建て替えなど、上物のみに3000万円を投じられるケースでは、選択肢は一気に広がります。中堅ハウスメーカーや地域密着型工務店による、高断熱・高耐震仕様のフルオーダー注文住宅(延床面積30〜35坪)が十分に視野に入ります。現在の相場感では、「土地代の有無」が注文住宅と建売住宅の明確な境界線を生み出しています。
【間取り・仕様の全貌】延床面積30坪前後で実現するプランと妥協すべきポイント
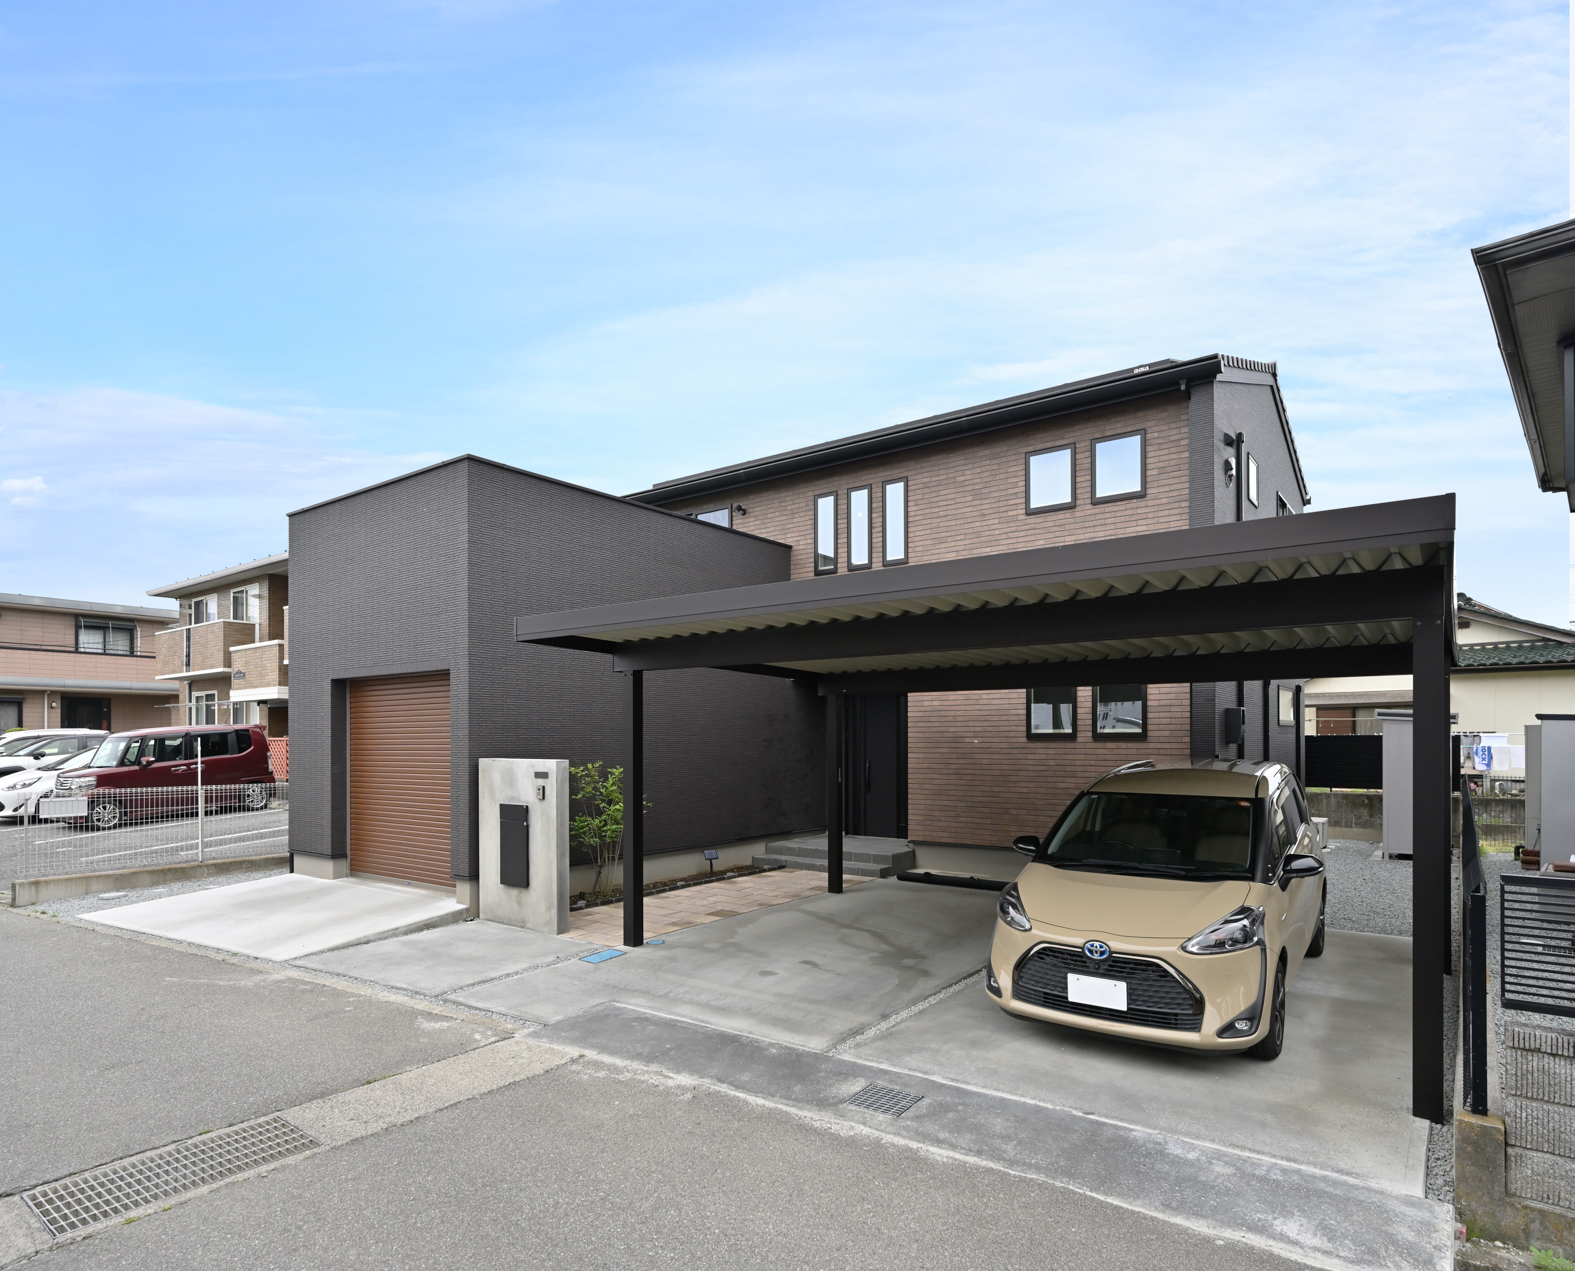
予算3000万円前後で最も標準的な居住空間となるのが、3〜4人家族に適した延床面積28坪〜32坪(3LDK〜4LDK)のプランです。限られた空間を有効活用するため、廊下などのデッドスペースを極力削ぎ落とした設計が定石となっています。
間取り構成としては、16〜18畳程度のLDKに隣接する畳コーナー、パントリーを備えた対面キッチン、水回りを一カ所に集約した家事ラク動線が定番です。2階には主寝室(6〜7畳)と子ども部屋2室(各4.5〜5畳)を確保する構成が主流で、無駄のない機能美を追求したレイアウトが好まれます。
ただし、予算上限が3000万円の場合、全ての希望を詰め込むことは不可能です。以下のような「優先度の高い設備」と「コスト削減の対象」を論理的に切り分ける割り切りが欠かせません。
【標準採用されやすい仕様】
・全館空調ではなく各部屋の個別エアコン+高気密高断熱(断熱等性能等級5〜6相当)
・ガルバリウム鋼板または窯業系サイディングの外壁
・システムキッチン(食洗機標準)、ユニットバス(1坪タイプ)
【コストカットで妥協されやすい仕様】
・総タイル外壁や天然無垢材の全面施工
・屋根付きガレージや複雑な凹凸のある外観デザイン
・オーダーメイドの造作洗面台や高級海外製食洗機の導入 (あわせて読みたい:飯坂温泉「花ももの湯」完全攻略!極上バイキングと日帰りの魅力)
【資金シミュレーション】住宅ローン月々返済額と必要な年収目安・審査基準

住宅金融支援機構などの最新データをもとに、3000万円の借入を行った場合の返済シミュレーションを検証します。金利変動の兆しが見られる現在、金利タイプの選択と返済負担率の把握は極めて重要です。
【借入額3000万円・借入期間35年・元利均等返済の場合】
・変動金利(年0.7%想定):月々返済額 約80,500円(総返済額 約3,383万円)
・固定金利/フラット35(年1.8%想定):月々返済額 約96,500円(総返済額 約4,054万円)
この返済額を無理なく維持するための年収目安は450万〜600万円です。金融機関の審査基準では、年収に占める年間返済額の割合(返済負担率)を30〜35%以内と設定しているケースが多いものの、教育費や車の維持費を考慮した安全圏は「返済負担率20〜25%以内」と見るのがFP(ファイナンシャルプランナー)の一致した見解です。
自己資金を用意せず頭金なし(フルローン)で審査に臨む場合、審査基準は通常よりも厳格化します。過去のクレジットカード支払いや各種ローンの延滞履歴(信用情報)はもちろん、勤務先の勤続年数や雇用形態がより厳格に評価されます。手元資金をゼロにせず、手付金や予備費として最低でも100万〜200万円の現金を温存しておくことが、安全な審査通過の鍵です。
【諸費用の落とし穴】建物本体以外に消える400万〜600万円の正体
家づくり初心者が最も陥りやすい罠が、「本体価格=総支払額」という誤認です。チラシやウェブサイトに掲載されている「本体価格2000万円」といった表記には、人が住むために不可欠なインフラ整備や手続き費用が含まれていません。
予算3000万円を組む際、全体の内訳はおおむね以下の3つに分解されます。
1. 本体工事費(約70〜75%):建物そのものを建築する費用(約2100万〜2250万円)
2. 付帯工事費(約15〜20%):屋外給排水工事、地盤改良工事、外構・エクステリア工事など(約450万〜600万円)
3. 諸費用(約5〜10%):登記費用、住宅ローン手数料、火災保険料、印紙税など(約150万〜300万円)
特に地盤調査の結果次第で発生する地盤改良工事(約80万〜150万円)や、敷地境界のフェンス・駐車場コンクリートなどの外構費用(約150万〜250万円)は、後から追加請求されて予算オーバーを引き起こす主因となります。最初の見積もり段階で「付帯工事費と諸費用を含んだ総額提案」を提示させることが必須です。
【土地込み3000万円の真実】ローコスト住宅の評判と失敗しやすい後悔の理由
予算総額を土地込み3000万円に設定した場合、多くの買い手が「ローコスト住宅」や「大手建売住宅」を検討します。近年の規格型住宅は工場生産化が進み、耐震性能や断熱性能のベースレベルは飛躍的に向上していますが、購入者アンケート等では特有の不満や後悔も散見されます。
【購入後に後悔しやすい主な理由】
・防音・遮音性の低さ:コスト削減のため壁内の吸音材が薄く、生活音や外部の幹線道路の音が響きやすい。
・収納不足と部屋の狭小感:カタログスペックを優先して部屋数を増やした結果、各収納が狭く荷物が溢れる。
・メンテナンス周期の早さ:安価な屋根材やシーリング材が使われており、10年〜15年目の外壁修繕費が高額化する。
・立地環境の妥協:予算内に収めるため駅徒歩20分超や狭小道路の土地を選び、日々の通勤・通学に強いストレスを感じる。 (あわせて読みたい:コチュジャンとは?豆板醤との違いや代用黄金比まで徹底解説)
ローコスト住宅や建売住宅で高い満足度を得ている層は、「建物はシンプルで十分」「浮いた予算を家族旅行や教育費に回したい」と目的が明確です。何にこだわり、何を割り切るかの優先順位が曖昧なまま契約へ進むことが、後悔の最大の引き金となります。
【ハウスメーカー選び】予算3000万円で満足度を最大化する依頼先の見極め方
3000万円という予算枠を最大限に活かすには、依頼先の特性を見極めたアプローチが欠かせません。住宅メーカーは大きく3つのカテゴリーに分類されます。
・大手ハウスメーカー:坪単価が90万〜120万円を超えており、建物単体で3000万円の予算があっても延床面積25坪以下のコンパクト住宅に限定される傾向があります。ブランド力や長期保証の安心感はあるものの、自由設計を求める場合は予算オーバーのリスクが高まります。
・中堅・セミオーダー系ハウスメーカー:坪単価65万〜80万円前後。標準仕様のグレードと設計自由度のバランスが良く、建物本体2000万〜2500万円+諸費用という「総額3000万円前後」の注文住宅に最も合致します。
・地域密着型工務店・ローコスト系ビルダー:坪単価50万〜65万円前後。広告宣伝費やモデルハウス維持費を削減しているため、同じ3000万円でもハイグレードな無垢床材や断熱材を組み込めるケースがあります。
候補先を1社に絞り込まず、同等の延床面積・仕様条件で必ず複数社から「総額ベースの相見積もり」を取得することが、適正価格を引き出す最強の自衛策です。
【3000万円の家】に関するよくある質問(FAQ)
Q1:年収400万円台でも3000万円の住宅ローンは組めますか?
A1:借入自体は金融機関の審査基準を満たせば可能です。ただし、金利変動リスクを考慮すると月々の返済負担率が高くなり、家計を圧迫するリスクがあります。頭金を一定額入れるか、ペアローンや収入合算を検討して世帯全体の返済余力を高める工夫が現実的です。
Q2:3000万円の建売住宅は注文住宅と比べて品質が劣りますか?
A2:構造や耐震等級など基本性能の面で著しく劣るケースは稀です。建売住宅は建材の一括大量仕入れや規格化された施工手順によってコストを削減しています。自由な間取り変更や特殊な設備選定はできませんが、コストパフォーマンスの観点では非常に優秀な選択肢です。
Q3:平屋を建てたいのですが、3000万円の予算で実現可能ですか?
A3:上物のみの予算であれば、延床面積25〜30坪のゆったりとした3LDK平屋が十分建築可能です。ただし、土地込み3000万円の場合は広い敷地面積が必要となるため、地価が手頃な郊外エリアに絞った土地探しが前提となります。
【総括】予算3000万円で妥協のないマイホームを実現するための鉄則
3000万円の家づくりは、無理な贅沢を追わず、家族にとって本当に必要な住環境のコアを磨き上げる作業です。建物価格のみに目を奪われることなく、付帯工事や諸費用を含めた「総支払額」を正確に把握し、無理のない返済計画を立てることが成功の第一歩となります。
土地環境、建物の断熱性、将来のメンテナンスコストという3つの視点からバランスを吟味し、複数のハウスメーカーや工務店のプランを比較検討してください。明確な判断基準を持つことこそが、10年後、20年後も快適に暮らせる理想の住まいを手に入れる確実な道筋です。 (あわせて読みたい:紙の聖地・竹尾見本帖本店が凄すぎる!購入法や企画展の魅力を徹底解説) (出典: 3000 万 の 家(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。